
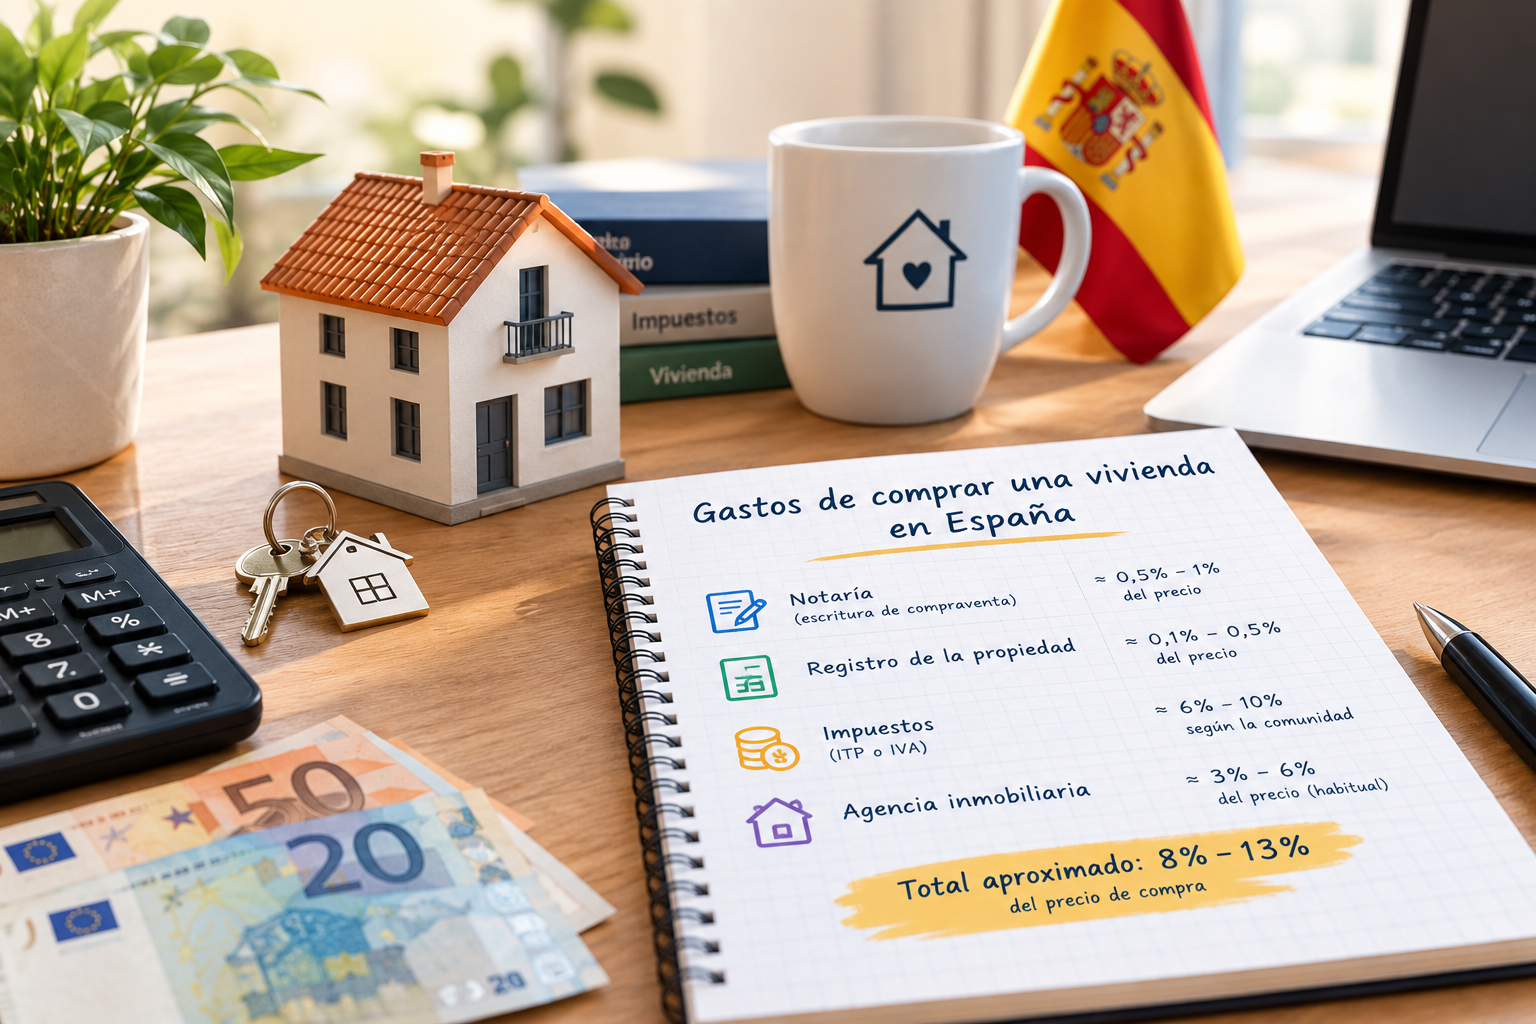
El precio que negocias con el vendedor no es lo que realmente vas a desembolsar. Entre impuestos, notaría, registro y gestoría, comprar una vivienda en España añade de media entre un 10% y un 12% adicional sobre el precio escriturado, un dinero que necesitas tener disponible aparte de la entrada y que muchos compradores primerizos no calculan hasta que ya están inmersos en el proceso.
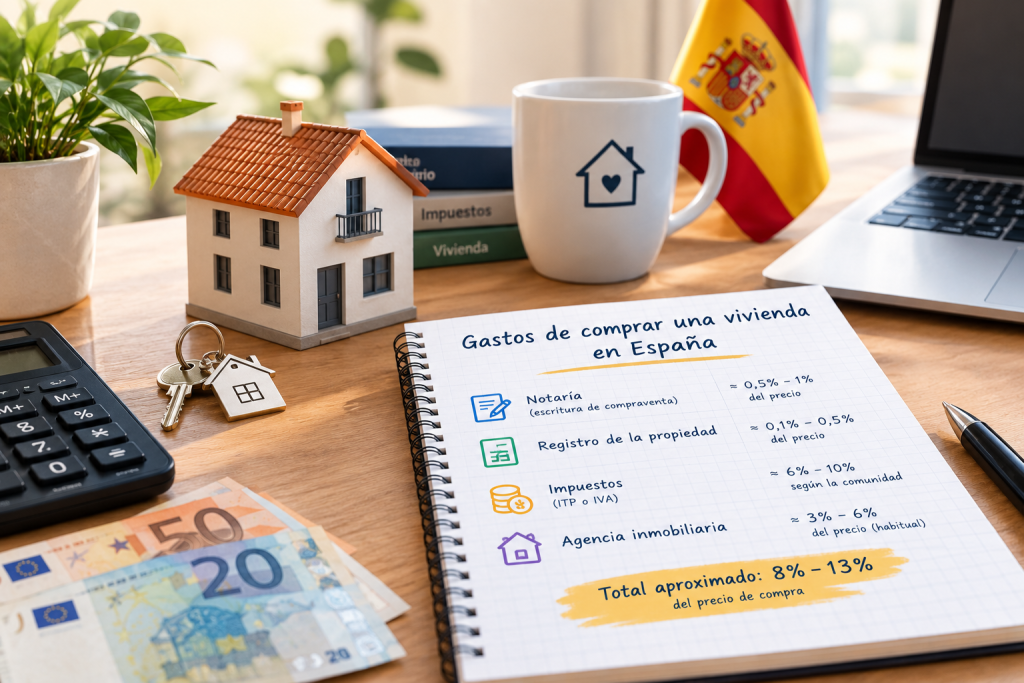
Vivienda nueva vs de segunda mano: cambia el impuesto principal
El gasto más importante depende de si compras obra nueva o una vivienda ya habitada:
- Vivienda nueva (comprada directamente al promotor): pagas IVA al 10% sobre el precio, más el Impuesto de Actos Jurídicos Documentados (AJD), que varía según la comunidad autónoma, generalmente entre el 1% y el 1,5%.
- Vivienda de segunda mano: pagas el Impuesto de Transmisiones Patrimoniales (ITP), que también depende de la comunidad autónoma y suele moverse entre el 6% y el 10% del precio (o del valor de referencia catastral, si es superior al precio pactado).
Algunas referencias orientativas de ITP en 2026: Madrid y Canarias aplican de los tipos más bajos (6% y 6,5% respectivamente), Andalucía y La Rioja rondan el 7%, y comunidades como Cataluña o Galicia llegan al 10%. Muchas autonomías ofrecen además tipos reducidos para menores de 35 años, familias numerosas o personas con discapacidad, así que conviene comprobar si cumples algún requisito antes de asumir el tipo general.
Notaría: la escritura pública
La compraventa se formaliza obligatoriamente ante notario, con unos honorarios (llamados aranceles) fijados por normativa estatal, no negociables libremente, aunque sí varían según el precio de la vivienda y la complejidad de la escritura. Como referencia, suelen situarse entre unos cientos de euros y algo más de 1.000 €, dependiendo del importe de la operación.
Registro de la Propiedad
Inscribir la vivienda a tu nombre en el Registro de la Propiedad es lo que te da plena protección legal como propietario frente a terceros. Este gasto, también regulado por arancel, suele rondar entre el 0,1% y el 0,25% del precio de la vivienda.
Gestoría (opcional, pero habitual)
Muchos compradores contratan una gestoría para tramitar el pago de impuestos, la inscripción registral y otros trámites administrativos, evitando tener que ir en persona a cada organismo. Su coste suele situarse entre 300 € y 500 €, y aunque no es obligatorio, ahorra tiempo y reduce el riesgo de errores en plazos y formularios.
Si pides hipoteca: gastos adicionales
- Tasación de la vivienda: exigida por el banco para conceder el préstamo, con un coste habitual de entre 250 € y 600 €, según el tamaño y tipo de inmueble.
- Posible comisión de apertura: algunos bancos siguen aplicando esta comisión (hasta un 1-2% del capital concedido), aunque cada vez es menos habitual en las ofertas más competitivas del mercado.
- Desde la Ley 5/2019, la mayoría de los gastos de formalización de la hipoteca (notaría, gestoría, registro derivados del propio préstamo) corren a cargo del banco, no del comprador, aunque conviene confirmarlo en cada oferta concreta.
Un ejemplo con cifras completas
Imagina que compras una vivienda de segunda mano en Madrid por 250.000 €, con un ITP del 6%:
- ITP: 250.000 € × 6% = 15.000 €
- Notaría: aproximadamente 900 €
- Registro: aproximadamente 400 €
- Gestoría: 400 €
- Tasación (si pides hipoteca): 350 €
Total aproximado de gastos adicionales: 17.050 €, en torno al 6,8% del precio de la vivienda en este caso concreto. La cifra final varía bastante según la comunidad autónoma (por el tipo de ITP aplicable) y según si contratas o no hipoteca y gestoría.
La plusvalía municipal: normalmente la paga el vendedor
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, conocido como plusvalía municipal, grava el aumento de valor del terreno desde que el vendedor lo adquirió. Como norma general (y salvo pacto expreso en contrario reflejado en el contrato), este impuesto lo paga el vendedor, no el comprador, aunque conviene dejarlo claro por escrito antes de firmar.
Errores frecuentes al presupuestar la compra
- Calcular solo la entrada (normalmente el 20% que no suele financiar el banco) sin reservar aparte el dinero para impuestos y gastos de formalización.
- No comprobar si existe alguna bonificación autonómica en el ITP o AJD por edad, composición familiar o discapacidad.
- Asumir que todos los gastos de la hipoteca corren a cargo del banco sin confirmarlo en la oferta vinculante concreta.
- No presupuestar la tasación como un gasto que se paga independientemente de si finalmente el banco aprueba o no la hipoteca.
Preguntas frecuentes
¿Sobre qué valor se calcula el ITP, el precio pactado o el valor catastral? Se calcula sobre el mayor de los dos: el precio escriturado o el valor de referencia que publica el Catastro. Si consideras que ese valor de referencia es excesivo respecto al precio real de mercado, puedes impugnarlo aportando una tasación pericial.
¿Puedo negociar los honorarios del notario? No de forma libre: los aranceles notariales están fijados por normativa estatal y son iguales para todos los notarios en operaciones equivalentes, aunque sí puedes elegir el notario, ya que la ley te da derecho a elegirlo tú como comprador.
¿Los gastos de compra son los mismos si pago al contado que si pido hipoteca? No. Si pides hipoteca, se añaden gastos propios del préstamo (tasación, y en algunos casos comisión de apertura) que no existen si compras sin financiación.
¿En cuánto tiempo tengo que pagar el ITP tras la compra? El plazo general para liquidar el impuesto es de 30 días hábiles desde la fecha de la firma de la escritura de compraventa.