
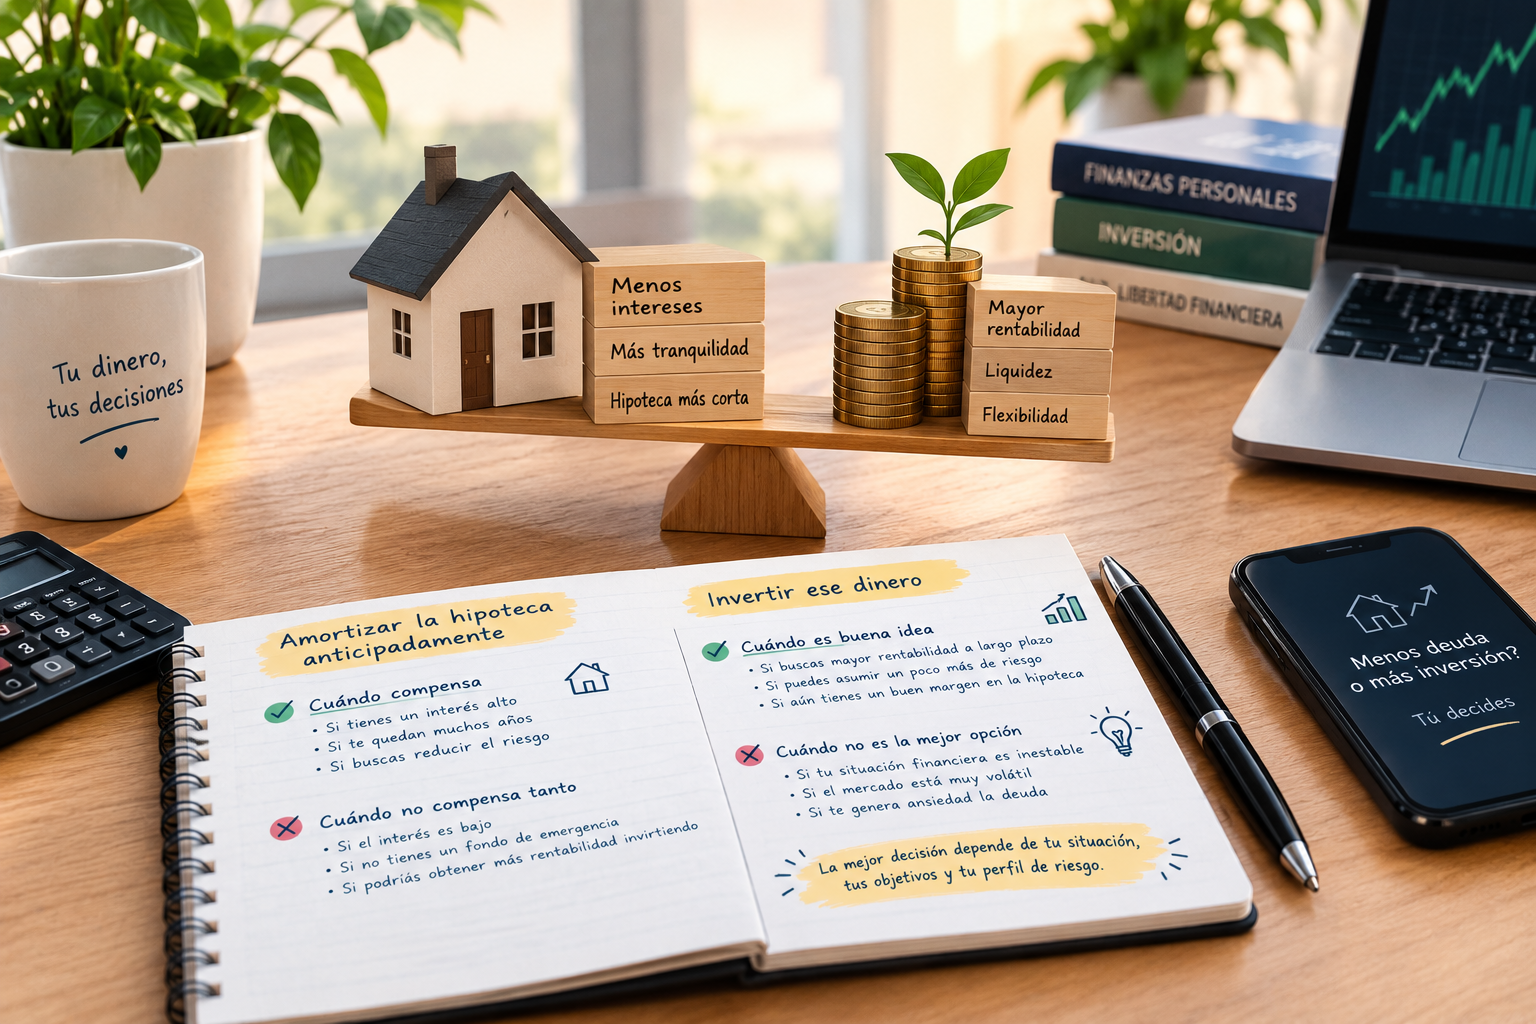
Te llega una paga extra, una herencia o simplemente has conseguido ahorrar un colchón extra. La pregunta que surge casi automáticamente es: ¿lo destino a reducir la hipoteca o lo invierto? No hay una respuesta única, pero sí una forma bastante clara de plantear la comparación con números, en lugar de con intuición.
Qué es amortizar anticipadamente y las dos formas de hacerlo
Amortizar anticipadamente significa pagar una parte (o la totalidad) del capital pendiente de tu hipoteca por adelantado, fuera del calendario original de cuotas. Al hacerlo, puedes elegir entre dos opciones, y el banco está obligado a ofrecerte ambas:
- Reducir la cuota mensual, manteniendo el plazo original del préstamo.
- Reducir el plazo, manteniendo la cuota mensual que ya venías pagando.
Reducir el plazo suele ser matemáticamente más eficiente si tu objetivo es pagar menos intereses en total, porque acorta antes el periodo en el que la deuda genera interés. Reducir la cuota, en cambio, tiene sentido si lo que buscas es más margen de liquidez mensual, no necesariamente ahorrar el máximo posible en intereses totales.
Cuánto te puede cobrar el banco por amortizar
Desde la Ley 5/2019, existe un límite legal claro a lo que el banco puede cobrarte por este concepto, y depende del tipo de hipoteca:
- Hipoteca a tipo variable: el banco elige entre un máximo del 0,25% del capital amortizado durante los tres primeros años de vida del préstamo, o un máximo del 0,15% durante los cinco primeros años. Pasado ese periodo, no puede cobrarte ninguna comisión por amortizar.
- Hipoteca a tipo fijo: el límite es más alto, hasta un 2% del capital amortizado durante los primeros diez años, y hasta un 1,5% a partir del undécimo año.
Esta comisión solo se aplica si figura expresamente en tu escritura, así que revisa tu contrato concreto antes de dar por hecho cuál te corresponde.
El cálculo que de verdad importa: interés de la hipoteca vs rentabilidad esperada de invertir
La decisión se reduce, en el fondo, a comparar dos cifras: el tipo de interés que estás pagando por tu hipoteca (tu «coste garantizado» al amortizar) frente a la rentabilidad que razonablemente esperas obtener invirtiendo ese mismo dinero.
Si tu hipoteca tiene un tipo de interés del 3% y crees que puedes obtener una rentabilidad esperada del 6-7% a largo plazo invirtiendo en un fondo indexado global, amortizar la hipoteca «solo» te garantiza ahorrarte ese 3%, mientras que invertir implica asumir más riesgo a cambio de una rentabilidad potencialmente mayor, pero no garantizada.
Un ejemplo con números
Supongamos que tienes 10.000 € disponibles y una hipoteca con un tipo del 3% y 15 años restantes. Si los destinas a amortizar capital reduciendo plazo, te ahorras con bastante certeza el equivalente a ese 3% anual sobre el importe amortizado durante el tiempo que reste de préstamo.
Si en cambio inviertes esos 10.000 € en una cartera diversificada con una rentabilidad media histórica de, por ejemplo, un 6% anual a largo plazo, en 15 años podrías acumular una cantidad notablemente superior a los intereses que te habrías ahorrado amortizando… siempre que esa rentabilidad se cumpla, algo que no está garantizado año a año, y que puede incluir periodos de pérdidas significativas por el camino.
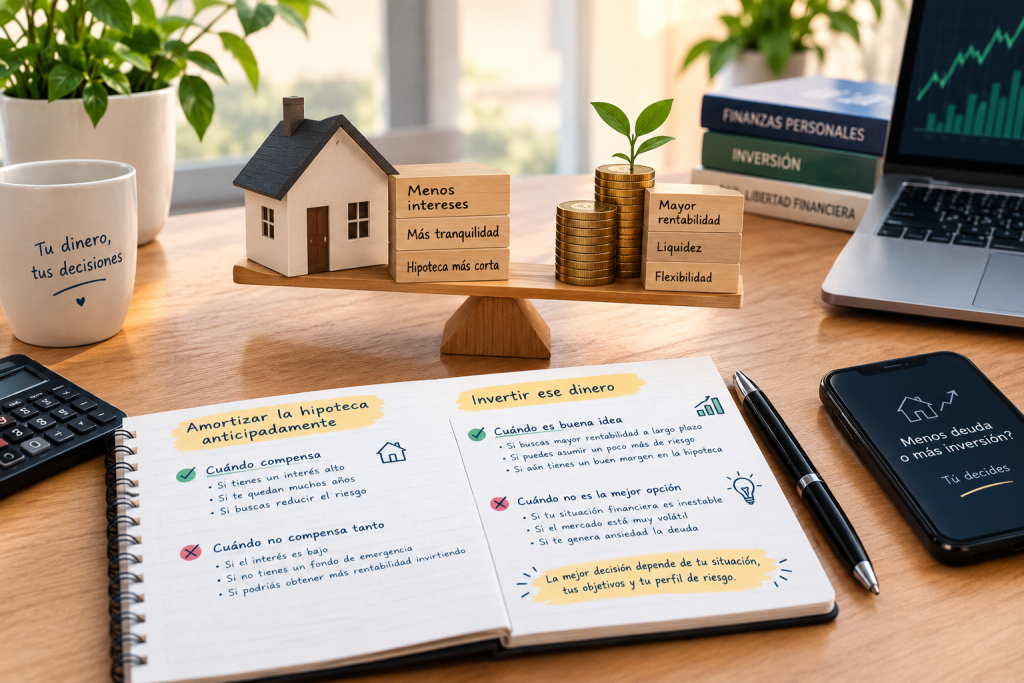
Cuándo suele compensar más amortizar
- Cuando el tipo de interés de tu hipoteca es alto en comparación con lo que puedes esperar razonablemente de una inversión conservadora.
- Cuando valoras la tranquilidad psicológica de reducir deuda por encima de maximizar la rentabilidad esperada, algo perfectamente legítimo y no solo una cuestión de matemáticas.
- Cuando no tienes ya un fondo de emergencia constituido: en ese caso, ni amortizar ni invertir deberían ser la prioridad hasta cubrir ese colchón básico.
- Si tu hipoteca es variable y el Euríbor está en una fase claramente alcista, amortizar reduce tu exposición a subidas futuras de cuota.
Cuándo suele compensar más invertir
- Cuando el tipo de tu hipoteca es bajo (hipotecas firmadas en años de tipos muy reducidos, por ejemplo) y tienes un horizonte temporal largo por delante.
- Cuando ya tienes cubierto tu fondo de emergencia y toleras la volatilidad de los mercados sin necesitar ese dinero a corto plazo.
- Cuando aprovechas cuentas o productos de inversión con ventajas fiscales que perderías si el dinero no está invertido (aportaciones a según qué productos, por ejemplo).
Errores frecuentes en esta decisión
- Comparar el tipo de interés de la hipoteca con la rentabilidad «esperada» de la inversión como si ambas cifras tuvieran el mismo nivel de certeza, cuando no es así: amortizar es un ahorro garantizado, invertir no lo es.
- Amortizar hasta dejar sin colchón de emergencia, quedando expuesto a un imprevisto sin liquidez disponible.
- No comprobar antes si tu hipoteca tiene comisión de amortización y de qué importe, lo que puede reducir el beneficio real de la operación.
- Tomar la decisión solo por el debate abstracto «amortizar vs invertir» sin tener en cuenta tu situación fiscal, tu edad, tu estabilidad laboral y tu tolerancia real al riesgo.
Este artículo tiene un fin informativo y educativo, no constituye asesoramiento financiero personalizado: la decisión correcta depende de tu situación completa, no solo del tipo de interés de tu hipoteca.
Preguntas frecuentes
¿Es mejor amortizar reduciendo cuota o reduciendo plazo? Si tu objetivo es pagar menos intereses en total, reducir plazo suele ser más eficiente. Si necesitas más margen mensual de liquidez, reducir cuota tiene más sentido, aunque acabes pagando algo más de intereses a lo largo de la vida del préstamo.
¿Puedo amortizar parcialmente varias veces al año? Sí, no hay un límite legal al número de amortizaciones parciales que puedes hacer, aunque cada una puede estar sujeta a la comisión correspondiente si tu hipoteca la contempla.
¿Compensa pedir un préstamo para amortizar la hipoteca más rápido? Casi nunca, salvo que el nuevo préstamo tenga un tipo de interés claramente inferior al de tu hipoteca, algo poco habitual, ya que las hipotecas suelen tener de los tipos más bajos entre los productos de financiación disponibles.
¿Qué pasa con el seguro de vida vinculado a la hipoteca si amortizo todo el capital pendiente? Depende de las condiciones de la póliza: en algunos casos puedes mantenerlo, cancelarlo o ajustarlo, pero conviene revisarlo con la aseguradora en el momento de la cancelación total del préstamo.