
Dos bancos te ofrecen un préstamo de 10.000 € a 5 años. Uno anuncia un TIN del 6%, el otro un TAE del 6,5%. A simple vista podrías pensar que el primero es más barato, y sin embargo podría ser justo al revés. Comparar préstamos personales solo por la cifra más visible del anuncio es, probablemente, el error más caro que se puede cometer al pedir uno.
TIN vs TAE: la diferencia que cambia la comparación
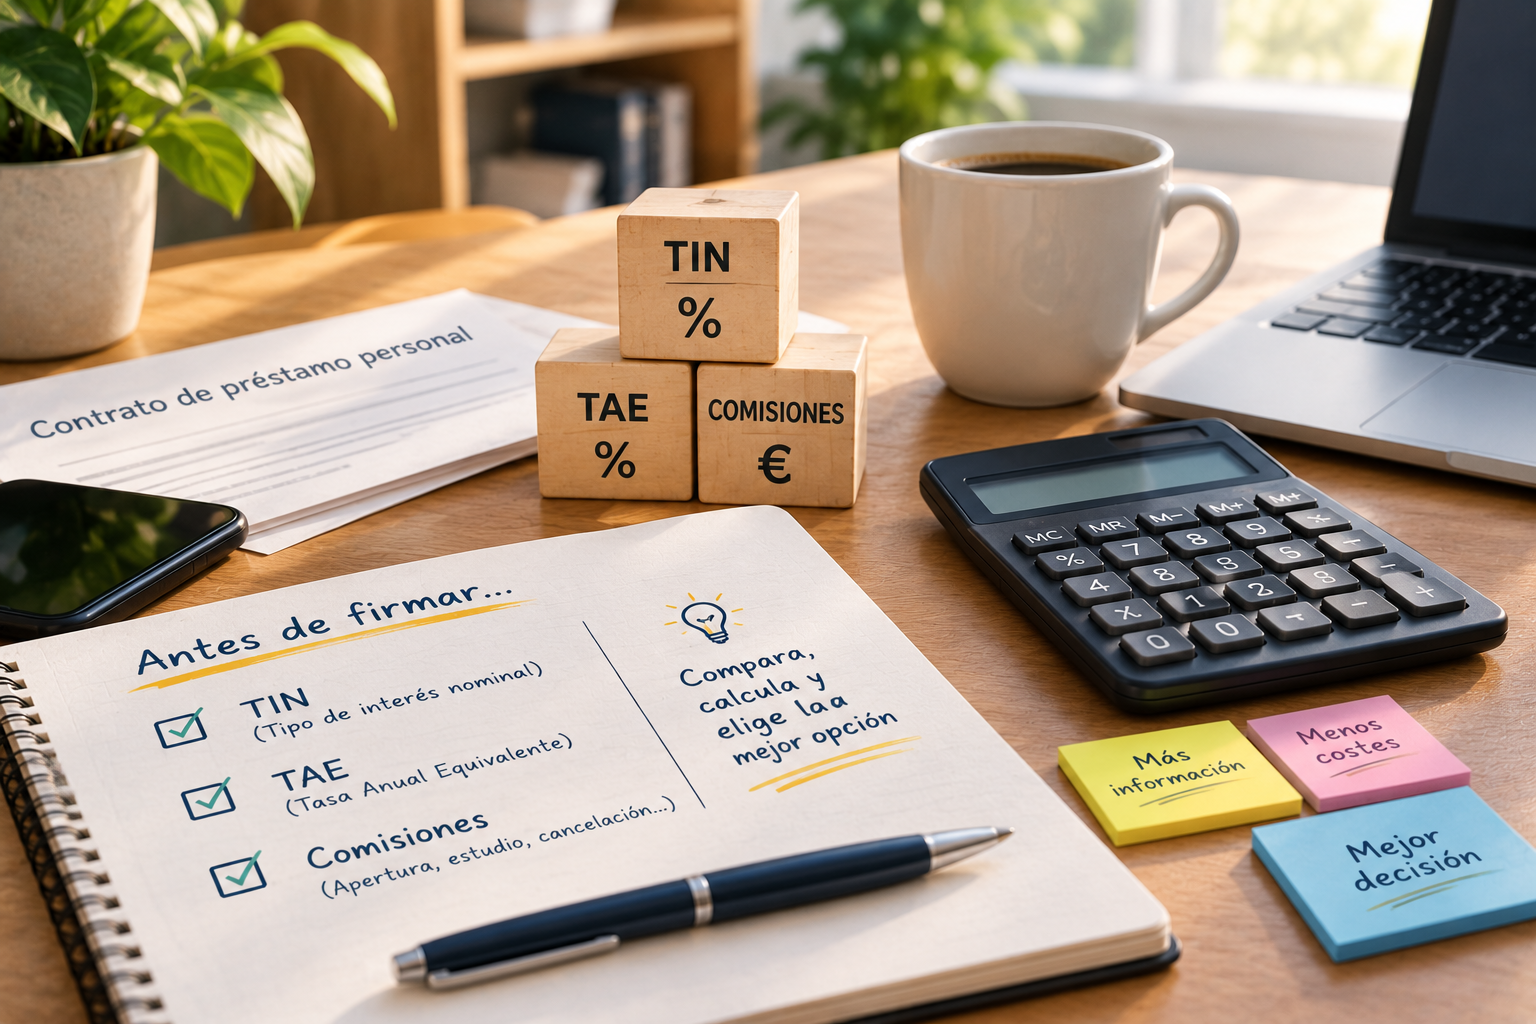
El TIN (Tipo de Interés Nominal) es el porcentaje que se aplica sobre el capital pendiente para calcular los intereses de cada cuota. Es una pieza del cálculo, no el coste real del préstamo.
La TAE (Tasa Anual Equivalente) incorpora, además del TIN, las comisiones asociadas al préstamo (de apertura, de estudio, seguros vinculados obligatorios) y la periodicidad de los pagos, expresando todo ello en un porcentaje anual homogéneo. Por diseño legal, la TAE siempre es igual o superior al TIN, y es la cifra que realmente permite comparar ofertas de distintos bancos en igualdad de condiciones.
Un préstamo con TIN más bajo pero comisiones elevadas puede acabar teniendo una TAE más alta que otro con TIN algo mayor pero sin comisiones, así que fijarse solo en el TIN del anuncio puede llevarte a elegir la opción más cara sin darte cuenta.
Las comisiones que hay que revisar
- Comisión de apertura: un porcentaje sobre el capital prestado, cobrado al formalizar el préstamo. Muchas entidades ya no la aplican en sus ofertas más competitivas, pero sigue existiendo en otras.
- Comisión de estudio: cubre, en teoría, el análisis de solvencia del banco antes de conceder el préstamo; cada vez menos habitual de forma independiente.
- Seguro de protección de pagos vinculado: algunos bancos condicionan las mejores condiciones del préstamo a contratar un seguro que cubra las cuotas en caso de desempleo o incapacidad. No es ilegal, pero su coste debe entrar en tu comparación real, y conviene valorar si necesitas esa cobertura o prefieres un préstamo sin esa vinculación.
- Comisión por amortización anticipada: revisa si existe un coste por cancelar el préstamo antes de tiempo, especialmente si prevés poder adelantar pagos en el futuro.
Cómo comparar dos ofertas paso a paso
- Pide siempre la TAE, no solo el TIN, a cada entidad que consideres, junto con el desglose de comisiones que la componen.
- Confirma si algún seguro es realmente obligatorio para acceder a esas condiciones, o si es opcional y simplemente mejora el tipo si lo contratas.
- Calcula el coste total del préstamo (todas las cuotas sumadas) en cada oferta, no solo la cuota mensual aislada.
- Revisa las condiciones de amortización anticipada si existe alguna posibilidad de que quieras adelantar pagos.
Un ejemplo comparativo
Imagina dos ofertas para un préstamo de 10.000 € a 5 años:
- Oferta A: TIN 6%, sin comisiones. TAE resultante: aproximadamente 6,17%.
- Oferta B: TIN 5,5%, con comisión de apertura del 2% (200 €) y seguro de protección de pagos obligatorio. TAE resultante: podría superar el 8%, a pesar de partir de un TIN más bajo.
Sin comparar la TAE, la Oferta B parecería más barata por su TIN inferior; comparando el coste real, la Oferta A resulta claramente más ventajosa en este ejemplo.
Cuándo un préstamo personal tiene sentido frente a otras opciones
- Para financiar una compra puntual con un plazo y cuota definidos desde el principio, algo que una tarjeta revolving no ofrece con la misma claridad.
- Cuando necesitas una cantidad superior a la que te resultaría cómodo devolver con una tarjeta de crédito convencional en pocos meses.
- Si tu perfil crediticio te permite acceder a un TIN razonable; con un historial complicado, el coste de un préstamo personal puede dispararse y conviene comparar con calma antes de firmar cualquier oferta que llegue «muy rápido».
Errores frecuentes al pedir un préstamo personal
- Fijarse solo en la cuota mensual que ofrece el banco, sin calcular el coste total del préstamo a lo largo de todo el plazo.
- No preguntar si el seguro asociado es obligatorio o solo mejora las condiciones si se contrata voluntariamente.
- Aceptar la primera oferta sin pedir la TAE comparada de al menos dos o tres entidades distintas.
- Alargar el plazo solo para reducir la cuota mensual, sin ser consciente de que eso incrementa el total de intereses pagados.
Este artículo tiene un fin informativo y educativo, no constituye una recomendación sobre ninguna entidad ni producto financiero concreto.
Preguntas frecuentes
¿Es lo mismo un préstamo personal que un crédito personal? No exactamente: un préstamo entrega el capital de una vez y se devuelve en cuotas fijas; un crédito funciona más como una línea disponible de la que puedes disponer y devolver de forma flexible, con un funcionamiento más parecido al de una tarjeta revolving.
¿Puedo negociar la TAE de un préstamo personal? El margen de negociación depende de tu perfil crediticio y de tu relación previa con el banco; vincular nómina u otros productos puede mejorar las condiciones ofrecidas, aunque conviene valorar si esa vinculación compensa a largo plazo.
¿Qué pasa si dejo de pagar un préstamo personal? Genera intereses de demora, puede afectar a tu historial crediticio (ficheros de morosidad) y, si la situación se prolonga, el banco puede iniciar un procedimiento judicial de reclamación de la deuda.
¿Un préstamo personal afecta a mi capacidad para pedir una hipoteca después? Sí, los bancos analizan tu nivel de endeudamiento total al conceder una hipoteca, así que tener préstamos personales activos puede reducir el importe que estén dispuestos a prestarte o empeorar las condiciones ofrecidas.