
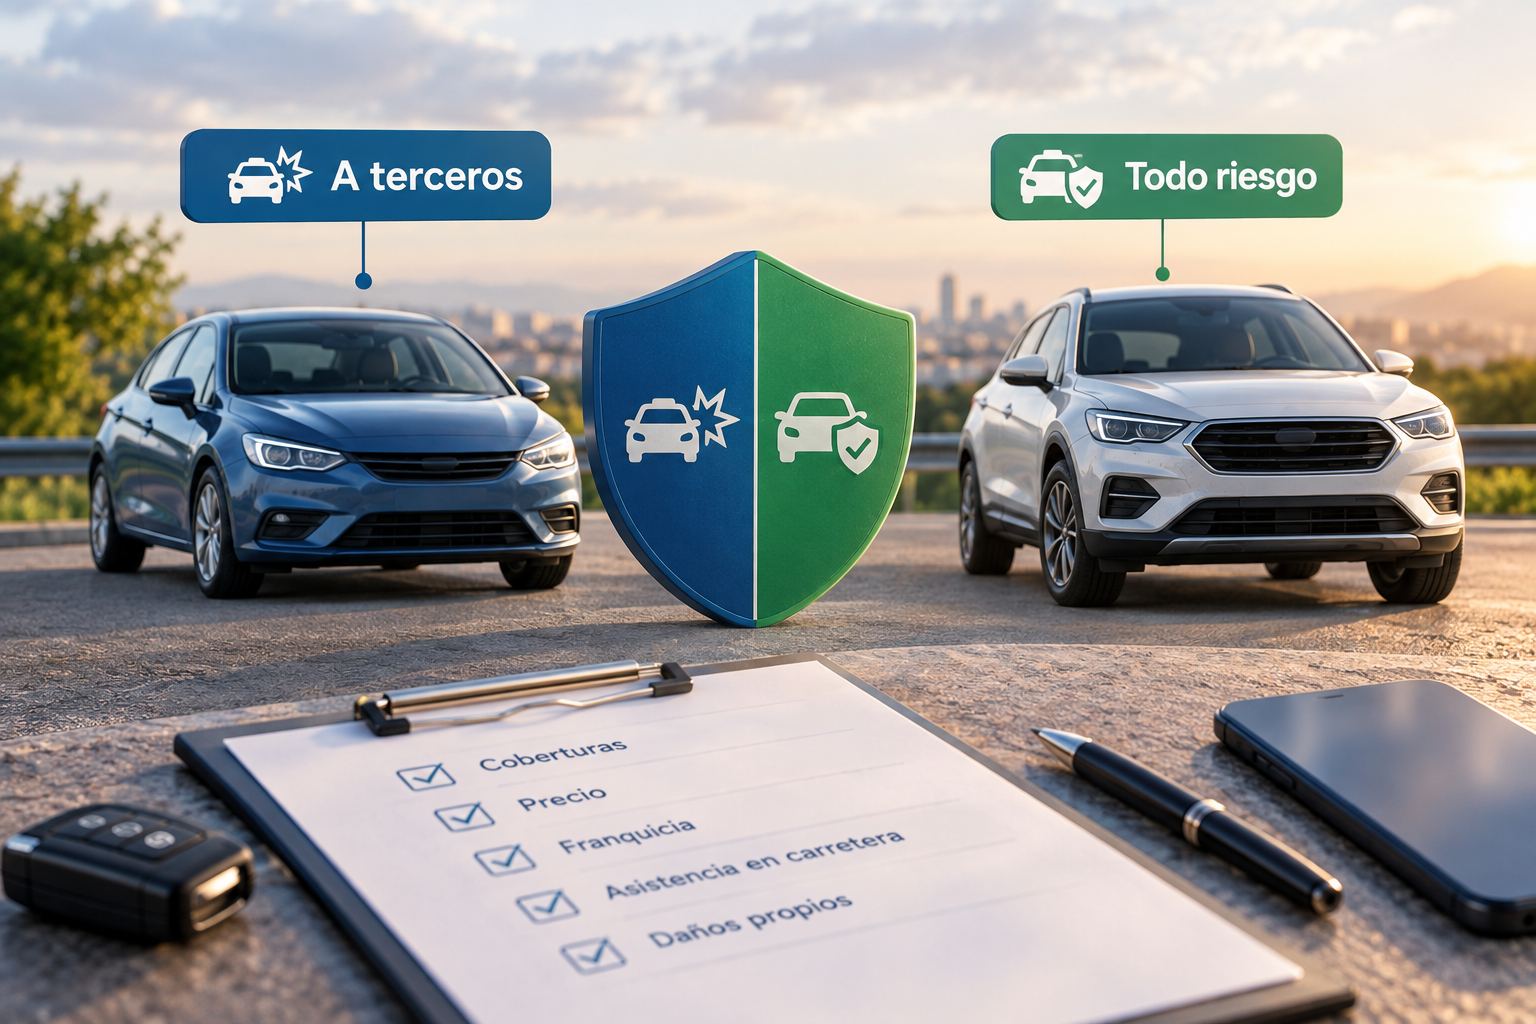
Cada renovación del seguro del coche llega con la misma duda: ¿merece la pena pagar más por el todo riesgo, o basta con el seguro más básico? La respuesta no depende del anuncio que más veces hayas visto, sino de la antigüedad de tu coche, cómo lo usas y cuánto estás dispuesto a asumir tú mismo si pasa algo.
El seguro obligatorio: lo mínimo que exige la ley
En España, todo vehículo debe contar como mínimo con el Seguro Obligatorio de Responsabilidad Civil (SOAP), que cubre los daños que tu coche pueda causar a terceros: otras personas, vehículos o bienes. No cubre, en ningún caso, los daños de tu propio coche, aunque el accidente sea culpa tuya.
En la práctica, casi ningún seguro se contrata «solo» con esta cobertura mínima: la mayoría de pólizas de «terceros» que se comercializan incluyen, además, algunas coberturas adicionales básicas.
Terceros, terceros ampliado y todo riesgo: las tres modalidades
| Terceros básico | Terceros ampliado | Todo riesgo | |
|---|---|---|---|
| Daños a otros (responsabilidad civil) | Sí | Sí | Sí |
| Robo del vehículo | No | Habitual | Sí |
| Incendio | No | Habitual | Sí |
| Lunas | No | A veces incluido | Sí |
| Daños propios por accidente culpable | No | No | Sí |
| Asistencia en carretera | Variable según póliza | Habitual | Sí |
| Coste aproximado | El más bajo | Intermedio | El más alto |
El todo riesgo es la única modalidad que cubre los daños de tu propio coche cuando el accidente es responsabilidad tuya. Muchas pólizas de todo riesgo, además, se ofrecen «con franquicia», lo que significa que tú asumes una parte del coste de la reparación (un importe fijo pactado) antes de que el seguro cubra el resto, a cambio de una prima más económica que el todo riesgo sin franquicia.
Qué factores deberían decidir tu elección
- La antigüedad y el valor del coche: en un vehículo con muchos años y un valor de mercado bajo, un todo riesgo puede no compensar económicamente, porque el coste de la prima a lo largo de los años puede superar el valor que recuperarías en caso de siniestro total.
- Si tienes un préstamo o leasing sobre el coche: muchas financieras exigen contractualmente un todo riesgo mientras dure la financiación, precisamente porque el vehículo actúa como garantía.
- Tu perfil de conductor y kilometraje: a mayor uso del vehículo, mayor exposición estadística a sufrir un siniestro, lo que puede inclinar la balanza hacia una cobertura más amplia.
- Tu capacidad de asumir un imprevisto: si un golpe con daños propios de varios miles de euros supondría un problema serio para tu economía, una cobertura más amplia (aunque implique franquicia) reduce ese riesgo.
La franquicia: la palanca que más mueve el precio
Elegir una franquicia más alta en un todo riesgo reduce de forma notable el precio de la prima, porque asumes tú una parte mayor del coste en caso de siniestro. Antes de elegir el importe de franquicia, calcula qué cantidad podrías afrontar sin apuros si tuvieras que pagarla, y compara ese ahorro en la prima anual frente al riesgo real que asumes.
Un ejemplo para decidir
Imagina un coche de 6 años con un valor de mercado en torno a 8.000 €. Un todo riesgo sin franquicia puede costar sensiblemente más al año que uno con franquicia de 300-400 €, sin que la diferencia de cobertura sea determinante para la mayoría de siniestros habituales (golpes, aparcamiento, algún roce). En este perfil, un todo riesgo con franquicia moderada suele ofrecer un mejor equilibrio entre precio y protección que pagar la prima más alta por eliminar por completo la franquicia.
Errores frecuentes al elegir seguro de coche
- Mantener un todo riesgo caro en un coche muy antiguo cuyo valor de mercado ya no justifica esa cobertura.
- Elegir solo por el precio más bajo sin comprobar qué coberturas concretas incluye realmente esa póliza «de terceros».
- No revisar cada año si tu perfil ha cambiado (menos kilómetros, coche más viejo) antes de renovar automáticamente la misma modalidad.
- Olvidar comparar la asistencia en carretera incluida, que varía mucho entre pólizas aparentemente similares en precio.
Este artículo tiene un fin informativo y educativo, no constituye una recomendación sobre ninguna aseguradora concreta.
Preguntas frecuentes
¿Es obligatorio el todo riesgo en algún caso? No por ley, pero sí puede ser una exigencia contractual de la financiera si el coche está pagado a plazos o en régimen de leasing, mientras dure esa financiación.
¿Qué pasa si el causante del accidente no tiene seguro? En España existe el Consorcio de Compensación de Seguros, que puede cubrir determinados daños cuando el vehículo responsable no tiene seguro o no ha sido identificado, aunque con procedimientos y límites específicos.
¿La franquicia se paga siempre, en cualquier tipo de siniestro? Depende de la póliza: algunas franquicias solo aplican a daños propios del vehículo por accidente culpable, y no a coberturas como robo o incendio, que pueden tener condiciones distintas.
¿Cambiar de aseguradora cada año realmente compensa? Puede compensar si comparas condiciones equivalentes (mismas coberturas, misma franquicia) antes de decidir solo por el precio, ya que una póliza más barata con menos cobertura no siempre es la opción más ventajosa a largo plazo.