
Antes de firmar una hipoteca, muchas personas confían ciegamente en la cifra que les da el banco sin entender de dónde sale. Saber calcularla tú mismo te permite comparar ofertas con criterio propio y, sobre todo, anticipar cuánto puede subir tu cuota si tienes una hipoteca variable y el Euríbor sigue moviéndose.
La fórmula del sistema de amortización francés
Casi todas las hipotecas en España usan el sistema de amortización francés, en el que la cuota mensual se mantiene constante durante toda la vida del préstamo (o hasta la siguiente revisión, si es variable), aunque la proporción entre capital e intereses que pagas dentro de esa cuota va cambiando con el tiempo: al principio pagas más intereses y menos capital, y esa proporción se invierte poco a poco.
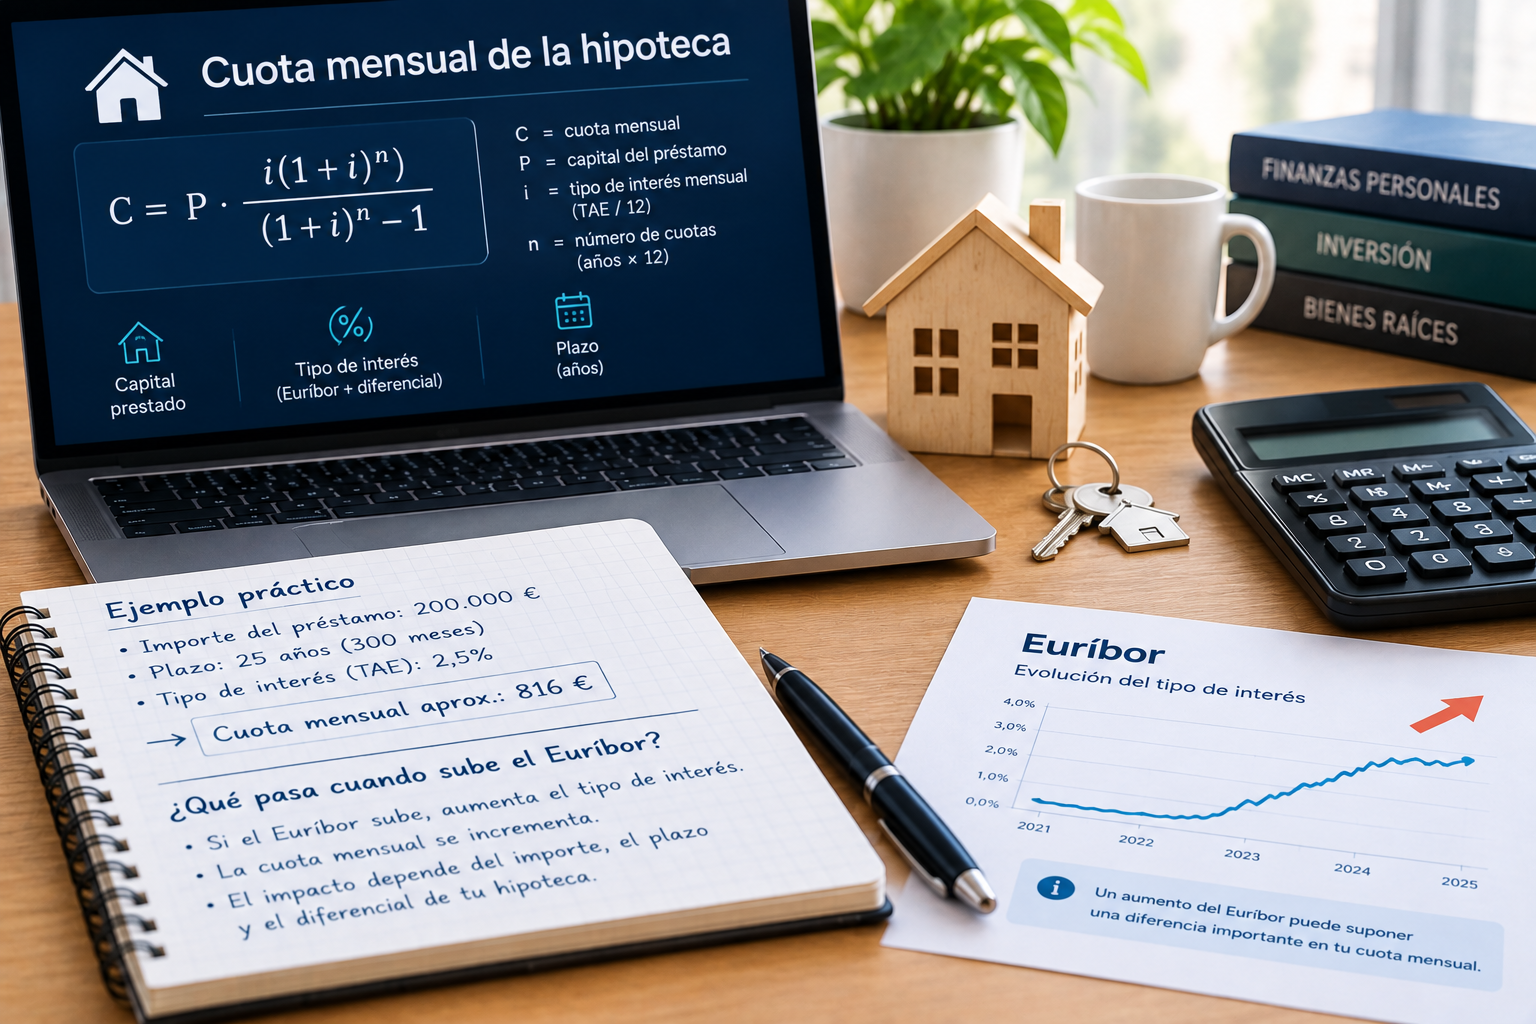
La fórmula es la siguiente:
Cuota = P × i × (1 + i)ⁿ ÷ [(1 + i)ⁿ − 1]
Donde:
- P es el capital pendiente (el importe del préstamo).
- i es el tipo de interés mensual (el TIN anual dividido entre 12).
- n es el número total de cuotas mensuales (los años del préstamo multiplicados por 12).
Un ejemplo paso a paso
Imagina una hipoteca de 200.000 € a 25 años (300 meses), con un tipo de interés fijo del 3% TIN anual. El tipo mensual sería 0,03 ÷ 12 = 0,0025.
Aplicando la fórmula: Cuota = 200.000 × 0,0025 × (1,0025)³⁰⁰ ÷ [(1,0025)³⁰⁰ − 1]
El resultado de esta operación da una cuota aproximada de 948 € al mes. A lo largo de esos 25 años, pagarías en total unos 284.500 €, de los cuales 84.500 € corresponderían a intereses y 200.000 € a la devolución del capital.
No hace falta hacer este cálculo a mano cada vez: la mayoría de bancos y comparadores online ofrecen simuladores que aplican esta misma fórmula, pero entender qué hay detrás te permite detectar si una oferta es razonable o no, y qué variables mueven realmente tu cuota.
Qué pasa si tu hipoteca es variable y sube el Euríbor
En una hipoteca variable, el tipo de interés no es fijo: se calcula sumando el Euríbor (revisado, según tu contrato, cada 6 o 12 meses) más un diferencial fijo que pactaste con el banco. El Euríbor ha tenido un recorrido notable a lo largo de 2026: arrancó el año en torno al 2,25% y, tras varios meses consecutivos al alza, cerró agosto con una media mensual del 2,95%, la más alta del ejercicio.
Sobre esa misma hipoteca de 200.000 € a 25 años, si el tipo total (Euríbor más diferencial) pasa del 2,90% al 3,70%, la cuota mensual pasaría de unos 938 € a unos 1.023 €, es decir, unos 85 € más al mes, o algo más de 1.000 € adicionales al año. Es un ejemplo simplificado con el sistema de amortización francés estándar; la cifra exacta que veas en tu revisión depende del capital pendiente real en ese momento (que ya se ha ido reduciendo) y del diferencial concreto de tu contrato.
Qué variables mueven más tu cuota
- El plazo del préstamo: alargar el plazo reduce la cuota mensual, pero aumenta el total de intereses pagados a lo largo de la vida del préstamo, a veces de forma considerable.
- El tipo de interés: incluso diferencias de pocas décimas de punto porcentual, sobre un capital elevado y un plazo largo, se traducen en varios miles de euros de diferencia en el coste total.
- El capital solicitado: cuanto mayor es la parte financiada respecto al precio de la vivienda, mayor es la cuota, y muchos bancos exigen no financiar más del 80% del valor de tasación.
Cómo usar este cálculo para comparar ofertas
Cuando compares hipotecas de distintos bancos, no te quedes solo con la cuota mensual que te enseñan: pide siempre el TIN, el plazo exacto y, si es variable, el diferencial sobre Euríbor. Con esos tres datos puedes recalcular tú mismo la cuota con la fórmula anterior (o con cualquier simulador online) y comparar en igualdad de condiciones, sin depender de cómo cada banco presenta su oferta.
Errores frecuentes al calcular o comparar cuotas
- Fijarse solo en la cuota inicial de una hipoteca variable sin simular qué pasaría si el Euríbor sube 1 o 2 puntos porcentuales.
- Comparar ofertas con distinto plazo como si fueran equivalentes, cuando alargar años reduce la cuota pero encarece el préstamo en su conjunto.
- Olvidar que el TAE (que incluye comisiones y gastos asociados) es una referencia más completa que el TIN a la hora de comparar el coste real entre bancos.
Preguntas frecuentes
¿Por qué la cuota es igual todos los meses si el tipo de interés no cambia, pero pago más intereses al principio? Porque el sistema francés calcula los intereses de cada mes sobre el capital pendiente, que es mayor al principio del préstamo. A medida que amortizas capital, ese saldo pendiente baja, así que la parte de la cuota destinada a intereses también disminuye, aunque la cuota total se mantenga constante.
¿Puedo pedir que me recalculen la cuota si hago una amortización anticipada? Sí, normalmente puedes elegir entre reducir la cuota manteniendo el plazo original, o reducir el plazo manteniendo la cuota; el banco debe ofrecerte ambas opciones al hacer una amortización parcial.
¿El TIN y el TAE son lo mismo? No. El TIN es el tipo de interés nominal aplicado al capital; el TAE incorpora además comisiones y otros gastos asociados al préstamo, por lo que es una medida más completa para comparar el coste real entre distintas ofertas.
¿Cada cuánto se revisa el Euríbor en una hipoteca variable? Depende de tu contrato, pero lo habitual en España es una revisión semestral o anual, tomando como referencia la media mensual del Euríbor publicada oficialmente el mes anterior a la revisión (o unos meses antes, según lo pactado).