
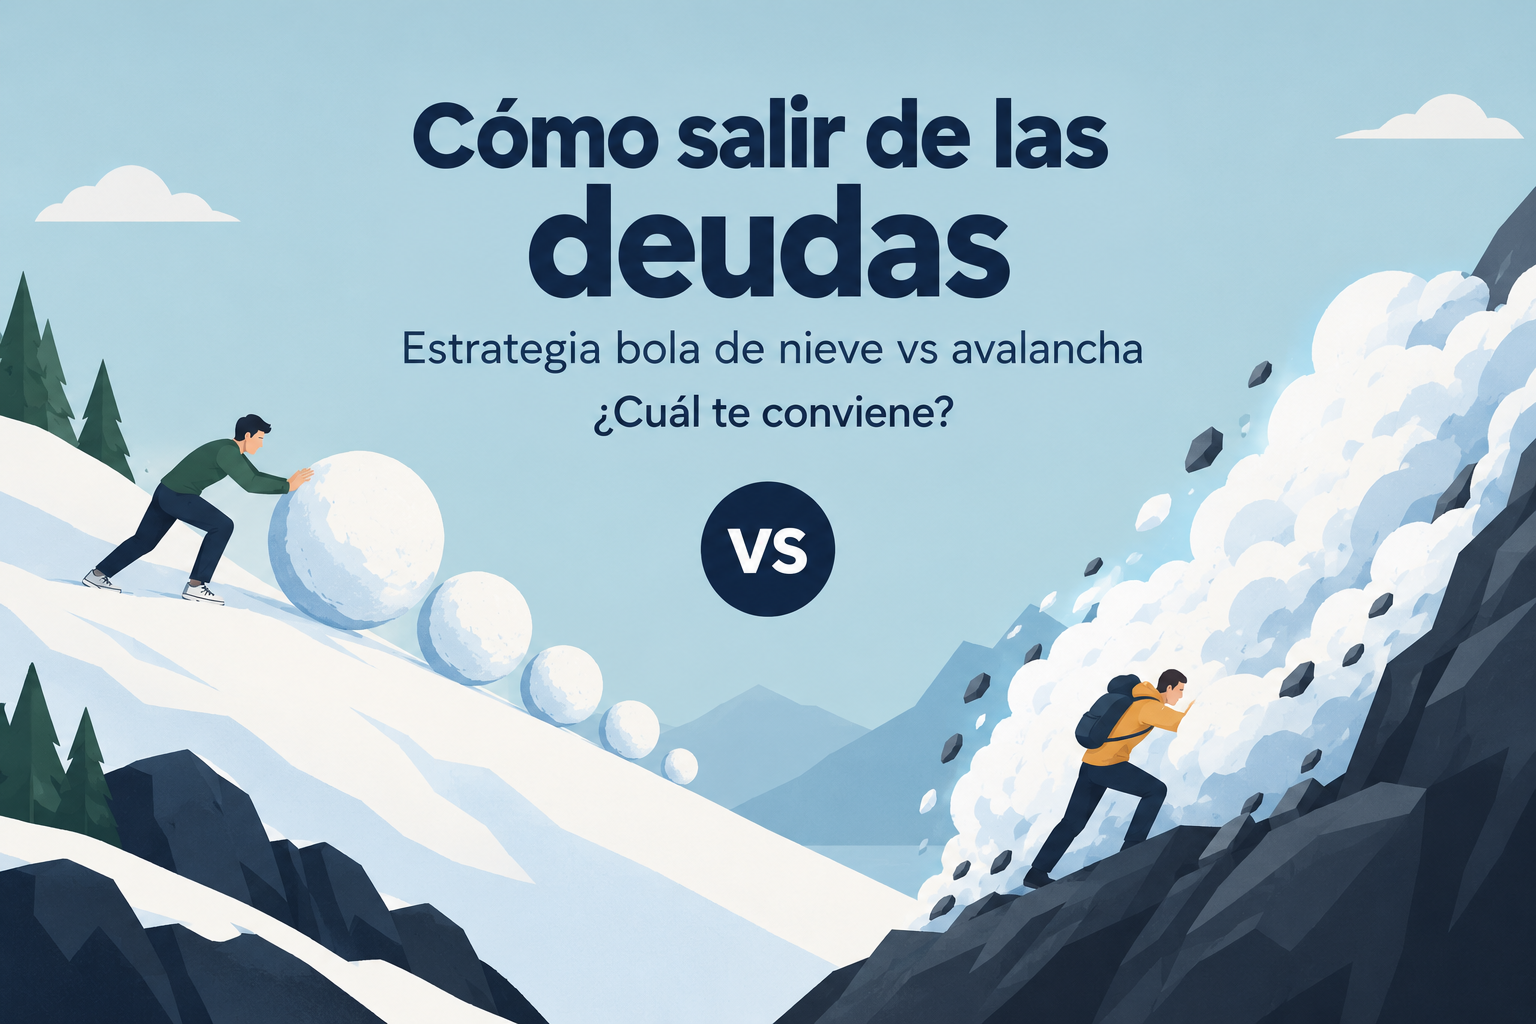
Tener tres deudas abiertas a la vez como una tarjeta de crédito, un préstamo personal y quizá uno del coche, genera una sensación muy concreta: no saber por dónde empezar a atacar el problema. No es una cuestión de fuerza de voluntad, sino de orden. Dos métodos, con nombres bastante gráficos, llevan décadas ayudando a decidir ese orden: la bola de nieve y la avalancha. Eligen caminos distintos y, según tu situación, uno te va a convenir claramente más que el otro.
Por qué el orden importa más que la disciplina
Cuando tienes varias deudas y un presupuesto limitado para atacarlas, la tentación es repartir el dinero extra a partes iguales entre todas. Es, con diferencia, la peor opción de las tres: ni aceleras significativamente ninguna deuda, ni aprovechas los «efectos secundarios» psicológicos o matemáticos de concentrar el esfuerzo en una sola.
La lógica de ambos métodos es la misma en la base: pagas el mínimo en todas tus deudas salvo en una, a la que destinas cualquier euro extra disponible. Lo que cambia es cuál eliges como objetivo prioritario.
Qué es el método bola de nieve
El método bola de nieve (snowball) ordena tus deudas de menor a mayor saldo pendiente, sin mirar el tipo de interés. Atacas primero la más pequeña con todo el dinero extra que tengas, y cuando la liquidas, «arrastras» ese pago hacia la siguiente deuda más pequeña, que ahora recibe su cuota mínima más el importe que antes destinabas a la deuda ya cancelada.
Su punto fuerte no es matemático, es psicológico: cancelar una deuda entera en pocos meses genera una sensación de progreso real que ayuda a mantener la disciplina cuando quedan varias deudas por delante.
Qué es el método avalancha
El método avalancha ordena las deudas de mayor a menor tipo de interés (TAE), sin mirar el saldo. Destinas el dinero extra a la deuda más cara, sea cual sea su importe, porque es la que más te está costando cada mes que pasa.
Es la opción matemáticamente óptima: minimiza el total de intereses que vas a pagar a lo largo de todo el proceso. Su punto débil es que, si la deuda más cara también es la más grande, puedes tardar meses en conseguir tu primera «victoria» visible, lo que exige más disciplina sostenida.
Un ejemplo con tres deudas reales
Imagina esta situación, bastante habitual:
- Deuda A (tarjeta de crédito): 2.000 €, TAE 24%, cuota mínima 60 €/mes
- Deuda B (préstamo personal): 1.200 €, TAE 8%, cuota mínima 80 €/mes
- Deuda C (préstamo del coche): 6.000 €, TAE 6%, cuota mínima 180 €/mes
Tienes 200 € extra al mes, además de las tres cuotas mínimas (320 € en total), para destinar a amortizar deuda por delante de lo previsto.
Con bola de nieve: atacas primero la Deuda B (la de menor saldo, 1.200 €), destinándole 280 €/mes (80 € mínimo + 200 € extra). La liquidas en poco más de 4 meses, consiguiendo tu primera cancelación completa relativamente rápido. Ese «efecto motivador» es real, pero mientras tanto la Deuda A ha seguido acumulando intereses al 24%, el tipo más alto de las tres.
Con avalancha: atacas primero la Deuda A (la de interés más alto, 24%), destinándole 260 €/mes (60 € mínimo + 200 € extra). Tardas algo más en cancelar tu primera deuda que con bola de nieve, pero dejas de pagar intereses al tipo más caro antes, lo que reduce el coste total del proceso completo.
En términos generales, cuanto mayor sea la diferencia de tipos de interés entre tus deudas, más dinero te ahorra la avalancha frente a la bola de nieve. Cuando los tipos son parecidos entre sí, la diferencia económica entre ambos métodos se vuelve pequeña, y el factor psicológico de la bola de nieve puede pesar más en la decisión.
Bola de nieve vs avalancha: comparativa
| Bola de nieve | Avalancha | |
|---|---|---|
| Criterio de orden | Saldo pendiente (menor a mayor) | Tipo de interés (mayor a menor) |
| Coste total en intereses | Mayor, en general | Menor, en general |
| Primera deuda cancelada | Más rápida | Puede tardar más |
| Efecto psicológico | Alto, motiva a corto plazo | Más bajo al principio |
| Recomendado si… | Necesitas motivación visible para no abandonar | Priorizas minimizar el coste total |
Cómo elegir según tu situación
- Si en el pasado has abandonado planes de ahorro o pago de deudas por falta de motivación, la bola de nieve puede ser la diferencia entre terminar el proceso o no empezarlo siquiera.
- Si tus deudas tienen tipos de interés muy dispares (por ejemplo, una tarjeta al 20-24% frente a un préstamo al 5-6%), la avalancha te va a ahorrar una cantidad de dinero notable.
- Si tus saldos y tipos son parecidos entre todas las deudas, la diferencia práctica entre ambos métodos es pequeña: elige el que te resulte psicológicamente más sostenible.
- Existe una tercera vía, la reunificación de deudas a través de una entidad regulada, que agrupa varios préstamos en uno solo con una cuota única; puede tener sentido en algunos casos, pero conviene comparar bien el tipo de interés resultante y las comisiones antes de contratarla, y desconfiar de cualquier oferta que prometa condiciones «milagrosas».
Errores frecuentes al salir de deudas
- Seguir pidiendo crédito nuevo (otra tarjeta, un préstamo rápido) mientras intentas pagar las deudas existentes.
- Repartir el dinero extra entre todas las deudas por igual, en lugar de concentrarlo en una.
- No renegociar condiciones con el banco o la entidad emisora de la tarjeta antes de asumir que no hay margen de mejora.
- Dejar de pagar los mínimos de las deudas «secundarias» mientras te concentras en la prioritaria; eso genera comisiones por impago y puede dañar tu historial crediticio.
Este artículo tiene un fin informativo y educativo, no sustituye el asesoramiento de un profesional financiero ante una situación de sobreendeudamiento.
Preguntas frecuentes
¿Qué método es mejor si tengo deudas con tipos de interés muy altos, como tarjetas revolving? La avalancha, casi siempre. Las tarjetas revolving suelen tener TAE muy elevadas (en muchos casos por encima del 20-25%), así que priorizarlas reduce de forma notable el coste total de tus deudas.
¿Puedo combinar ambos métodos? No de forma simultánea sobre la misma deuda, pero puedes empezar con bola de nieve para ganar impulso con una deuda pequeña y, a partir de ahí, seguir con avalancha para el resto. Lo importante es no diluir el esfuerzo entre varias deudas a la vez.
¿Afecta a mi historial crediticio elegir un método u otro? No directamente. Lo que afecta a tu historial es pagar o no las cuotas mínimas a tiempo, algo que debes mantener en todas tus deudas independientemente del método que elijas para el pago extra.
¿Merece la pena pedir un préstamo para cancelar varias deudas de golpe? Puede tener sentido si el nuevo préstamo tiene un tipo de interés claramente inferior a la media ponderada de tus deudas actuales, pero hay que sumar comisiones de apertura o cancelación anticipada antes de decidir, no solo comparar el tipo de interés nominal.
¿Cuánto tiempo se tarda de media en salir de deudas con estos métodos? Depende totalmente del importe total adeudado, los tipos de interés y cuánto dinero extra puedas destinar cada mes. No hay una cifra media fiable: lo relevante es que, con cualquiera de los dos métodos, el tiempo se reduce cuanto mayor sea el importe extra mensual que consigas destinar.
La conclusión que te llevas
Si tienes una tarjeta revolving o un préstamo rápido con un tipo de interés muy por encima del resto, atácalo primero con el método avalancha: es la deuda que más dinero te está costando cada mes que sigue abierta. Solo si necesitas ese primer empujón motivador para no abandonar, plantéate empezar por la más pequeña con la bola de nieve.
Enlaces internos sugeridos:
- Texto ancla «las mejores tarjetas de crédito sin comisiones» → enlazar con Las 10 Mejores Tarjetas de Crédito sin comisiones en España en 2026
- Texto ancla «cómo montar un fondo de emergencia» → enlazar con Fondo de Emergencia: Cuánto necesitas realmente
- Texto ancla «sesgos que te hacen perder dinero sin darte cuenta» → enlazar con Los 7 Sesgos Cognitivos que te hacen Perder Dinero
Enlaces externos sugeridos:
- Banco de España, portal del cliente bancario sobre derechos en materia de crédito al consumo
SEO on-page
- Meta título: Salir de deudas: bola de nieve vs avalancha, cuál elegir
- Meta descripción: Compara los métodos bola de nieve y avalancha para salir de deudas, con un ejemplo numérico real. Descubre cuál te conviene más.
- URL slug: /como-salir-de-deudas-bola-de-nieve-avalancha
- Palabra clave principal: cómo salir de deudas España
- Términos LSI: método bola de nieve, método avalancha, tarjetas revolving, reunificación de deudas, TAE