
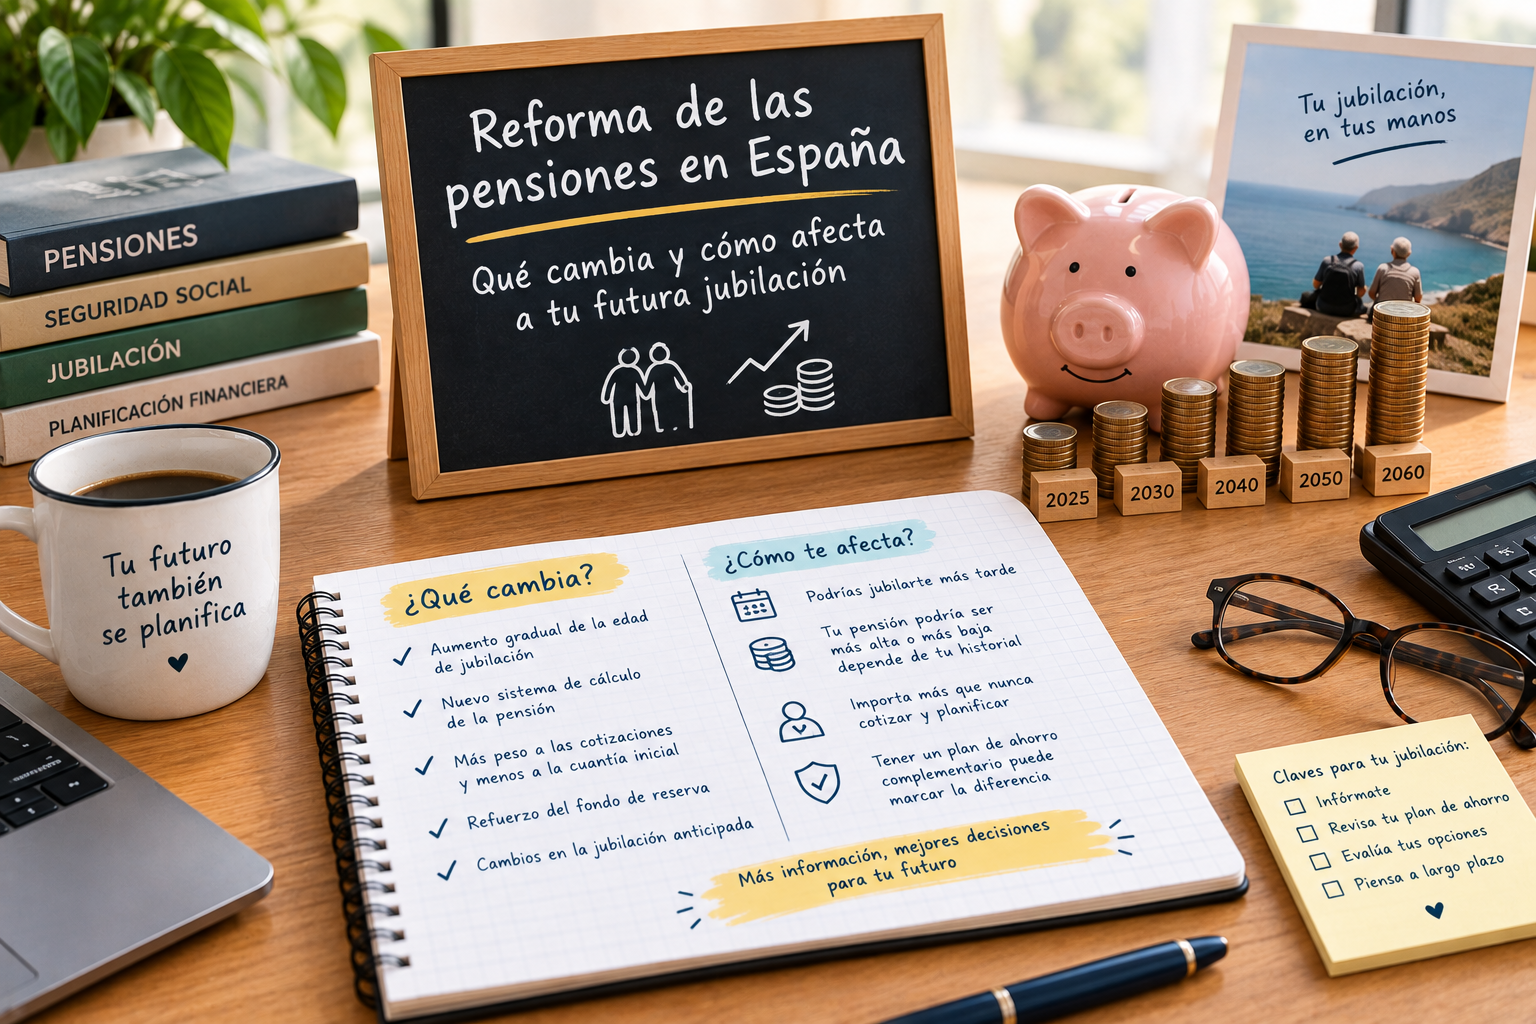
La edad a la que te puedas jubilar ya no depende solo de cumplir años: depende, cada vez más, de cuántos años hayas cotizado. Desde la reforma iniciada en 2011 y ampliada en los últimos años, el sistema público de pensiones español ha ido endureciendo progresivamente los requisitos, y el calendario de cambios sigue activo más allá de 2026.
La edad ordinaria de jubilación en 2026
En 2026, la edad ordinaria de jubilación es de 66 años y 10 meses, salvo que acredites una carrera de cotización larga, en cuyo caso puedes jubilarte a los 65 años con el 100% de tu pensión. Para acceder a esa jubilación anticipada a los 65, la normativa exige en 2026 en torno a 38 años y 3 meses de cotización efectiva.
Este requisito de años cotizados para poder jubilarte a los 65 sigue subiendo de forma escalonada: la reforma ya tiene previsto un nuevo endurecimiento a partir del 1 de enero de 2027, cuando la edad ordinaria pasará a los 67 años para quienes no acrediten al menos 38 años y 6 meses cotizados.
Cuántos años hay que cotizar para cobrar el 100% de la pensión
Ojo, porque esto es un requisito distinto al de la edad de jubilación: el número de años cotizados necesarios para cobrar el 100% del importe que te correspondería según tu base reguladora (no la edad a la que te puedes jubilar) se sitúa en la actualidad en torno a los 36 años y medio, una cifra que también ha ido subiendo progresivamente desde la reforma de 2011, cuando bastaban 35 años para ese mismo porcentaje.
Con el mínimo legal de 15 años cotizados (el umbral por debajo del cual no existe derecho a pensión contributiva), el porcentaje reconocido sobre la base reguladora se sitúa en torno al 50%, y va aumentando de forma progresiva a medida que se acumulan más años cotizados, hasta llegar al 100% con la cifra mencionada.
El Mecanismo de Equidad Intergeneracional (MEI)
Desde 2023, tanto empresas como trabajadores realizan una cotización adicional conocida como Mecanismo de Equidad Intergeneracional, destinada a reforzar el Fondo de Reserva de la Seguridad Social de cara al periodo en que se jubile la generación del «baby boom». Este porcentaje adicional se ha ido incrementando de forma progresiva año a año desde su implantación, y seguirá haciéndolo hasta 2029, según el calendario aprobado en la reforma.
Jubilación anticipada: voluntaria vs involuntaria
La reforma distingue entre dos supuestos de jubilación anticipada, con condiciones distintas:
- Jubilación anticipada voluntaria: el trabajador decide adelantar su jubilación por decisión propia, lo que conlleva coeficientes reductores más severos sobre el importe de la pensión.
- Jubilación anticipada involuntaria: vinculada a situaciones como una reestructuración empresarial, cese de actividad forzoso o despido objetivo, con coeficientes reductores algo menos penalizadores y, en 2026, la posibilidad de adelantar hasta 4 años respecto a la edad ordinaria, exigiendo un mínimo de cotización específico para acceder a este supuesto.
Medidas adicionales que se están planteando
Más allá del calendario de edades y años cotizados, se ha planteado la creación de una cuenta individual de ahorro para la pensión, pensada para fomentar aportaciones voluntarias adicionales de los trabajadores de cara a complementar la pensión pública futura. Se trata de una medida en desarrollo dentro del debate sobre la sostenibilidad del sistema, no de un requisito ya exigible, así que conviene seguir su evolución antes de dar por hecho cómo funcionará finalmente.
Por qué se habla tanto de la sostenibilidad del sistema
El sistema español de pensiones funciona en régimen de reparto: las cotizaciones de quienes trabajan hoy financian directamente las pensiones de quienes ya están jubilados, no se acumulan en una cuenta individual para cada trabajador. El envejecimiento progresivo de la población y el aumento del número de pensionistas en relación con la población activa son los factores que explican por qué el sistema ha requerido varias reformas sucesivas desde 2011, y por qué es previsible que el debate sobre su sostenibilidad continúe en los próximos años.
Qué puedes hacer tú, al margen de la reforma
- No dar por hecho la edad a la que te podrás jubilar, ya que el calendario legal ha cambiado varias veces en la última década y es razonable esperar ajustes adicionales antes de que te llegue el momento, especialmente si eres joven.
- Revisar periódicamente tu vida laboral (disponible en la Sede Electrónica de la Seguridad Social) para comprobar tus años cotizados reales y detectar posibles lagunas o errores.
- Valorar el ahorro complementario (planes de pensiones, fondos indexados u otros vehículos) como un complemento a la pensión pública, no como una alternativa excluyente, especialmente si tu carrera laboral incluye periodos de menor cotización.
Este artículo tiene un fin informativo y educativo, no constituye asesoramiento sobre tu situación concreta de jubilación, que depende de tu historial de cotización específico.
Preguntas frecuentes
¿Puedo jubilarme antes de la edad ordinaria sin ninguna penalización? Solo en supuestos muy concretos (determinadas jubilaciones anticipadas involuntarias con una carrera de cotización muy larga) la penalización puede ser mínima o inexistente; en la mayoría de los casos de jubilación anticipada se aplican coeficientes reductores sobre el importe de la pensión.
¿Qué pasa si nunca llego a los años de cotización necesarios para el 100%? Recibirás un porcentaje de tu base reguladora inferior al 100%, calculado de forma progresiva según los años que sí hayas cotizado, siempre que superes el mínimo de 15 años exigido para tener derecho a pensión contributiva.
¿Los autónomos se jubilan con las mismas reglas que los asalariados? Los requisitos de edad y años cotizados son, en líneas generales, los mismos, aunque la base de cotización de muchos autónomos ha sido tradicionalmente más baja que la de los asalariados, lo que en la práctica se traduce en pensiones medias inferiores dentro de este colectivo.
¿Dónde puedo consultar mi previsión de pensión personalizada? La Seguridad Social ofrece un simulador de jubilación en su Sede Electrónica, que utiliza tus datos reales de cotización para ofrecer una estimación orientativa, aunque siempre sujeta a cambios normativos futuros y a tu evolución laboral real hasta el momento de jubilarte.