
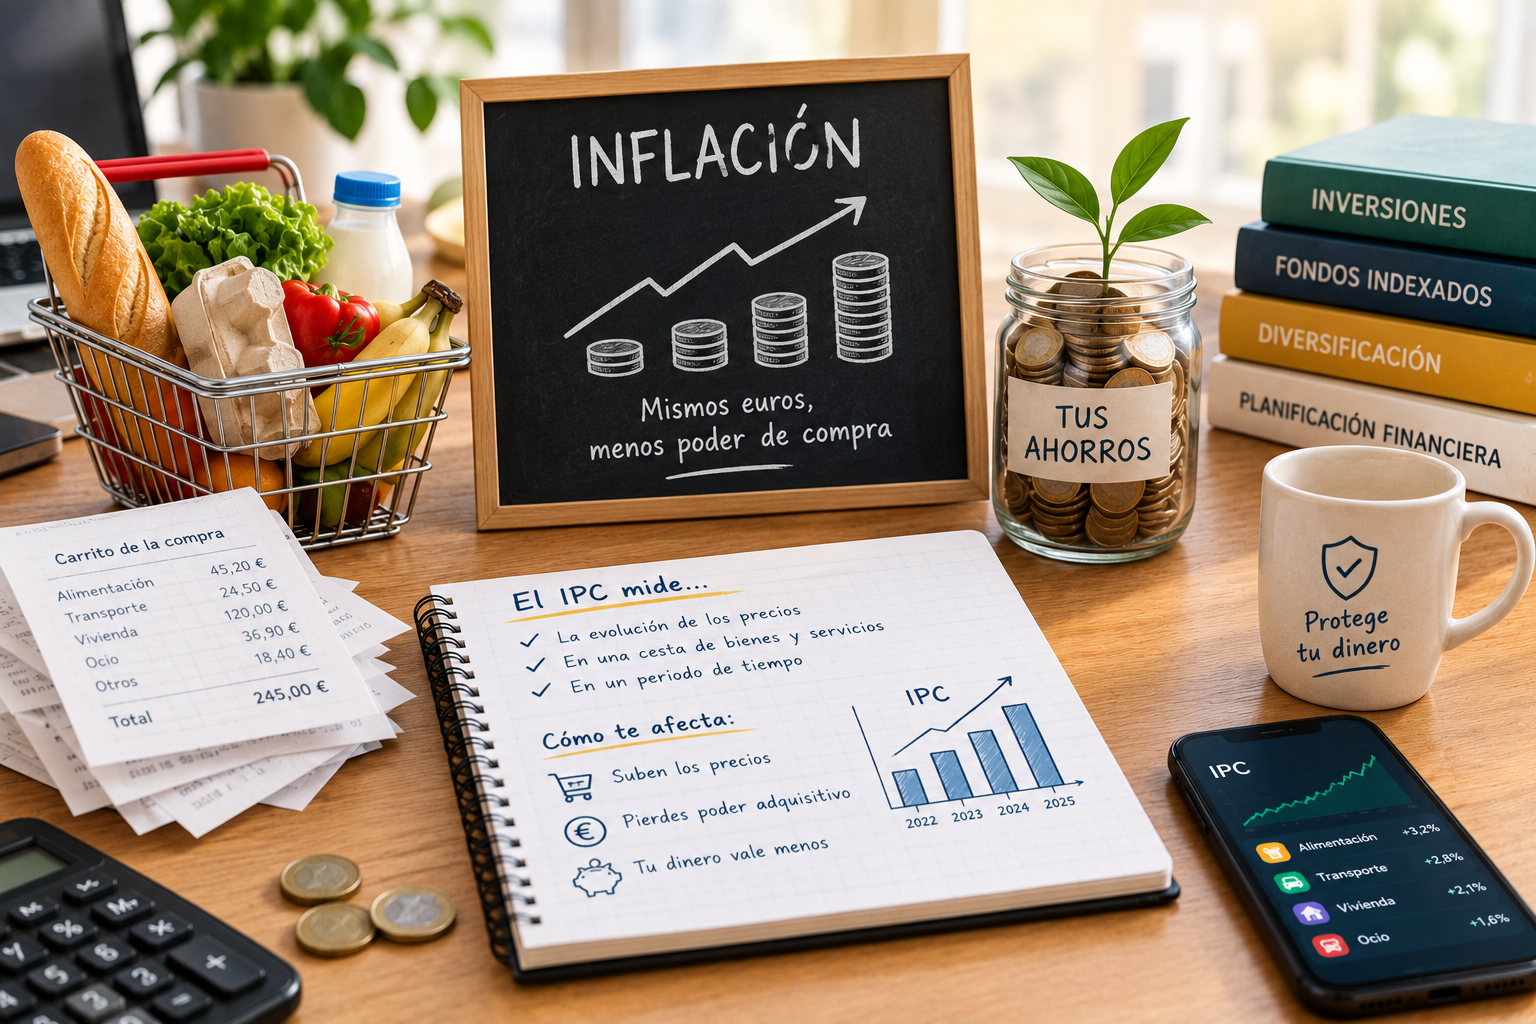
Que tu nómina no haya cambiado no significa que tu situación económica siga igual. Si los precios suben un 3% en un año y tu sueldo se mantiene exactamente igual, en términos reales tienes menos capacidad de compra que doce meses atrás, aunque la cifra en tu cuenta bancaria no se haya movido ni un euro.
Qué es la inflación, en términos sencillos
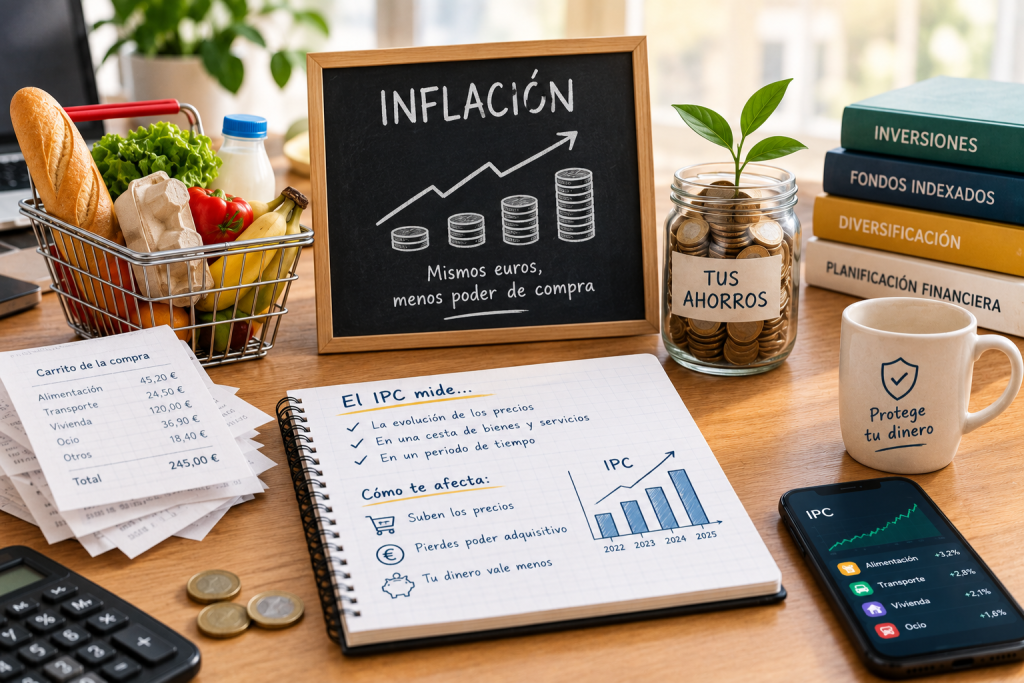
La inflación es el aumento generalizado y sostenido de los precios de bienes y servicios en una economía a lo largo del tiempo. No hablamos de que suba el precio de un producto concreto de forma puntual, sino de una subida generalizada que reduce el poder adquisitivo del dinero: con la misma cantidad de euros, puedes comprar menos cosas que antes.
Un cierto nivel de inflación moderada (en torno al 2% anual) se considera generalmente saludable para una economía, y de hecho es el objetivo que persigue el Banco Central Europeo con su política monetaria. El problema surge cuando la inflación se dispara muy por encima de ese nivel, o cuando los salarios no logran seguir su ritmo.
Cómo se mide: el IPC
En España, el Índice de Precios de Consumo (IPC), elaborado por el Instituto Nacional de Estadística (INE), es el indicador de referencia para medir la inflación. Se calcula siguiendo la evolución de precios de una «cesta» representativa de bienes y servicios que consume habitualmente un hogar medio: alimentación, vivienda, transporte, ocio, sanidad, entre otras categorías, cada una con un peso distinto dentro del índice.
La inflación interanual en España se ha situado en torno al 3% en los últimos meses de 2026, según los datos publicados por el INE, un nivel por encima del objetivo del 2% que persigue el Banco Central Europeo a medio plazo.
Cómo te afecta en el día a día
- Tu salario en términos reales: si tu sueldo sube menos que la inflación del periodo, tu poder adquisitivo real disminuye, aunque la cifra bruta de tu nómina haya aumentado.
- Tus ahorros en cuentas sin remunerar: el dinero parado en una cuenta corriente sin interés pierde poder adquisitivo cada año que la inflación es positiva, de forma silenciosa pero constante.
- Tus deudas a tipo fijo: paradójicamente, la inflación alta puede beneficiarte si tienes una deuda a tipo de interés fijo, porque devuelves ese dinero con euros que, en términos reales, valen menos que cuando los pediste prestados.
- Tus decisiones de consumo e inversión: una inflación elevada suele ir acompañada de tipos de interés más altos, ya que los bancos centrales tienden a subirlos para intentar frenarla, lo que encarece a su vez hipotecas y otros préstamos.
Cómo proteger tus ahorros frente a la inflación
Ningún producto garantiza una protección perfecta frente a la inflación, pero algunas estrategias ayudan a mitigar su impacto a largo plazo:
- Evitar acumular grandes cantidades de dinero sin remunerar más allá de tu fondo de emergencia, ya que ese dinero pierde poder adquisitivo de forma constante.
- Buscar rentabilidades que, al menos, igualen o superen la inflación esperada a largo plazo, algo que productos de renta variable diversificada han tendido a ofrecer históricamente en periodos largos, aunque sin ninguna garantía y con riesgo de pérdidas en el camino.
- Revisar periódicamente cuentas remuneradas o depósitos, comparando su tipo de interés nominal con la inflación del momento para saber si realmente estás ganando o perdiendo poder adquisitivo en términos reales.
Inflación nominal vs inflación real: la resta que importa
Cuando alguien te diga que un producto de ahorro «renta un 2%», la pregunta relevante es: ¿un 2% frente a qué inflación? Si la inflación del periodo es del 3%, esa rentabilidad nominal del 2% se traduce en una rentabilidad real negativa de aproximadamente un 1%: en términos de poder adquisitivo, tienes menos capacidad de compra al final del periodo que al principio, aunque el saldo en euros haya crecido.
Errores frecuentes al pensar en la inflación
- Fijarse solo en la rentabilidad nominal de un producto de ahorro sin restar la inflación del periodo para saber la rentabilidad real.
- Guardar ahorros a largo plazo en efectivo o en cuentas sin remunerar, asumiendo una pérdida silenciosa de poder adquisitivo año tras año.
- No renegociar el salario teniendo en cuenta la inflación acumulada, dejando que el sueldo se quede rezagado en términos reales con el paso de los años.
Preguntas frecuentes
¿Es lo mismo el IPC que la inflación? El IPC es el indicador que se usa para medir la inflación en España; cuando hablamos de «la inflación interanual», normalmente nos referimos a la variación porcentual del IPC respecto al mismo mes del año anterior.
¿Por qué el Banco Central Europeo tiene un objetivo del 2% y no del 0%? Un objetivo de inflación moderada y positiva da margen a la política monetaria para actuar en caso de crisis económicas, y evita el riesgo de deflación (caída generalizada de precios), que puede ser igualmente perjudicial para una economía al frenar el consumo y la inversión.
¿La inflación afecta igual a todos los hogares? No necesariamente. El IPC mide una cesta media, pero el impacto real varía según el patrón de consumo de cada hogar: quien destina una parte mayor de sus ingresos a alimentación o vivienda puede notar una inflación efectiva distinta a la media publicada, según cómo evolucionen los precios de esas categorías concretas.
¿Puedo consultar cómo ha evolucionado el IPC de mi comunidad autónoma en concreto? Sí, el INE publica también el IPC desglosado por comunidades autónomas, además del dato nacional, lo que permite comparar cómo ha evolucionado la inflación en tu región concreta frente a la media del país.